Finansal Özgürlük Rehberi (Yeni Başlayanlar İçin Anlatım)
Paranızı yönetmek, borç baskısından kurtulmak ve geleceğinizi sağlam temellere oturtmak için bilmeniz gereken temel bütçe ve yatırım adımlarını adım adım ele alıyoruz.
Mustafa Hazırcı yazılarını Google'da daha sık görmek için tercih edilen kaynak olarak ekleyin
Bu yazıda
- Finansal Özgürlük Tam Olarak Ne Anlama Geliyor?
- Bütçe Yönetimi ve 50-30-20 Kuralının İncelikleri
- Borç Sarmalından Çıkış: Kart ve Kredi Disiplini
- Acil Durum Fonu ile Finansal Güvence Oluşturma
- Birikimleri Değerlendirme: Temel Yatırım Araçları
- Geliri Artırmak: Dijital Dünyada Yeni Gelir Kapıları
- Kişisel Finans Planında Atılacak Somut Adımlar
Finansal özgürlük rehberi 2025 (yeni başlayanlar için anlatım) arayışında olanlar için temel amaç, zorunlu çalışma döngüsünü kırarak zamanın ve kararların kontrolünü ele almaktır. Bu hedefe ulaşmak ani piyasa hamleleriyle değil, düzenli bütçe planlaması, borçların rasyonel tasfiyesi ve sürdürülebilir birikim alışkanlıklarıyla mümkündür. Parayla ilişkinizi dönüştürmek, geleceğinizi doğrudan kendi tercihlerinizle inşa etmenizi sağlar.
Finansal Özgürlük Tam Olarak Ne Anlama Geliyor?
Finansal özgürlük, lüks harcamalar içinde yaşamak anlamına gelmez. Temel tanımıyla; zorunlu giderlerinizin ve yaşam standardınızın, her sabah işe gitmek zorunda kalmadan karşılanabilmesidir. Pasif gelirlerinizin veya yatırımlarınızın sağladığı getirinin, aylık harcamalarınızı rahatlıkla dengelemesi bu tablonun omurgasını oluşturur.
Pek çok insan için para kazanmak, bitmek bilmeyen bir yükümlülük döngüsüdür. Finansal bağımsızlık ise bu döngüyü tersine çevirir. Kendi kararlarınızı alırken geçim kaygısını denklemden çıkarabilmek, hayata dair en büyük güvencedir. Hayatın farklı evrelerini düzenlemek, tıpkı yaşam haberleri ve rehberleri üzerinden alışkanlıklarımızı sorgulamak gibi derin bir farkındalık gerektirir. Sürecin ilk kuralı, mevcut durumun röntgenini net biçimde çekmektir.
Bütçe Yönetimi ve 50-30-20 Kuralının İncelikleri
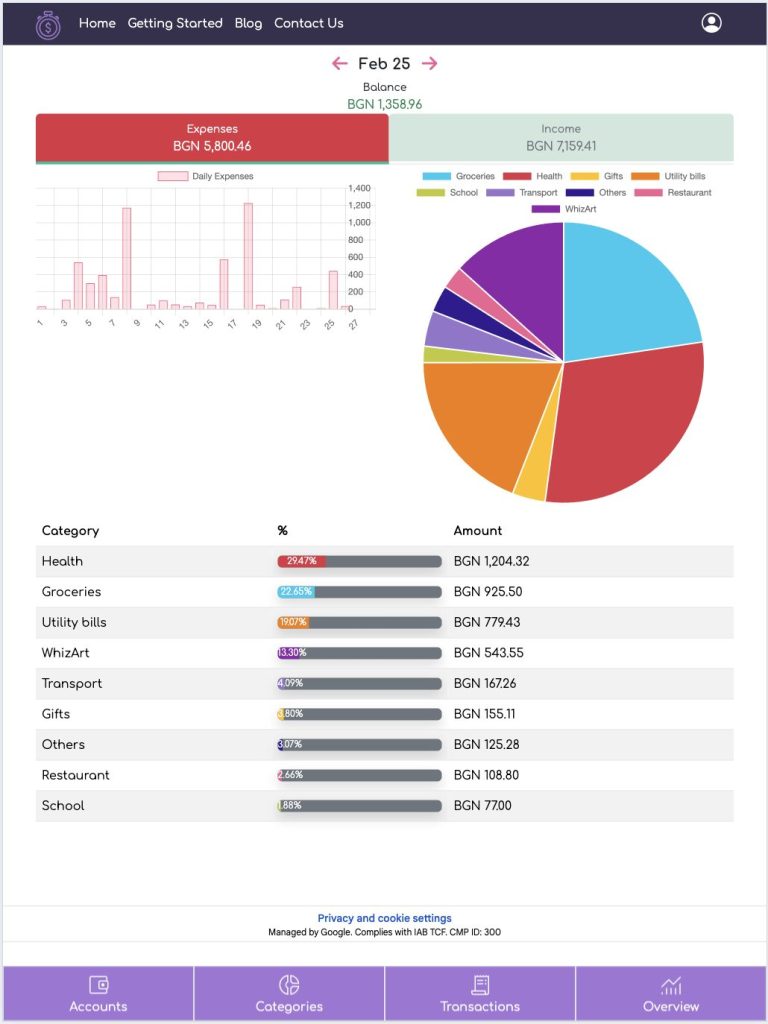
Paranın nereye gittiğini bilmeyen birinin onu çoğaltması imkansızdır. Bütçe yapmak kısıtlayıcı bir ceza değil, gelirinize nereye gitmesi gerektiğini söyleyen bir pusuladır. Bütçe disiplini oluştururken dünya genelinde kabul gören 50-30-20 prensibi sağlam bir başlangıç noktasıdır:
- %50 Temel İhtiyaçlar: Kira, faturalar, market alışverişi, sağlık ve ulaşım gibi ertelenemez harcamalar.
- %30 Kişisel İstekler: Sosyal aktiviteler, dışarıda yemek, tatil ve hobiler gibi yaşam kalitesini artıran kalemler.
- %20 Gelecek ve Güvence: Borç anapara ödemeleri, acil durum fonu katkısı ve yatırımlar.
Gelir ve gider kalemlerini takip etmek için karmaşık yazılımlara ihtiyacınız yok. Basit bir elektronik tablo kurarak her ayın sonunda harcama dengenizi kontrol edebilirsiniz. Kendi tablonuzu oluştururken hesaplamaları otomatikleştirmek için Excelde Formül Nasıl Yazılır? Adım Adım Kullanım Rehberi içeriğimizdeki pratik fonksiyonlardan faydalanabilirsiniz.
Borç Sarmalından Çıkış: Kart ve Kredi Disiplini
Borç, gelecekte kazanacağınız parayı bugünden ipotek altına almaktır. Yüksek faizli tüketici kredileri ve kredi kartı borçları, birikim yapmanın önündeki en sert engellerdir. Kartların asgari tutarını ödemek borcu kapatmaz, yalnızca bankaya faiz ödeme sürenizi uzatır.
Borçları eritmek için iki ana yöntem kullanılır:
- Kartopu Yöntemi: Tutarı en düşük olan borçtan başlayarak sırayla tüm borçları kapatmak. Bu yöntem psikolojik olarak hızlı zafer hissi verir ve motivasyonu yüksek tutar.
- Çığ Yöntemi: Faizi en yüksek olan borca odaklanıp diğerlerine asgari ödeme yaparak ilerlemek. Matematiksel olarak en az faiz ödeten stratejidir.
Kredi kartı harcamalarını nakit akışınız dahilinde sınırlandırmadığınız sürece finansal bağımsızlık hayalden öteye geçemez. Kart limitinizi aylık gelirinizin üzerine çıkarmamak ve ekstre borcunun tamamını vadesinde ödemek temel prensip olmalıdır.
Acil Durum Fonu ile Finansal Güvence Oluşturma
Yatırım dünyasına adım atmadan önce atılması gereken ilk somut adım, acil durum fonu kurmaktır. Hayat beklenmedik sürprizlerle doludur; ani bir sağlık masrafı, iş kaybı veya zorunlu bir ev tamiratı planlarınızı altüst edebilir. Böyle anlarda yatırımlarınızı zararına bozdurmamak veya yeni borçlara girmemek için kenarda duran nakit para hayat kurtarır.
Acil durum fonunun büyüklüğü, 3 ila 6 aylık sabit zorunlu yaşam masraflarınız kadar olmalıdır. Bu para yüksek riskli enstrümanlarda değil, değerini enflasyona karşı koruyan ve anında nakde çevrilebilen likit fonlarda ya da vadeli hesaplarda tutulmalıdır.
| Hedef Fon Süresi | Temsil Ettiği Güvence | Önerilen Konum |
|---|---|---|
| 1 Aylık Gider | Kısa vadeli acil harcamalar | Vadesiz mevduat / Günlük faiz |
| 3 Aylık Gider | Geçici işsizlik veya arıza masrafları | Para piyasası fonları |
| 6 Aylık Gider | Tam kapsamlı finansal tampon | Kısa vadeli likit fonlar |
Birikimleri Değerlendirme: Temel Yatırım Araçları
Sadece tasarruf etmek paranızın satın alma gücünü korumaya yetmez. Enflasyon ortamında duran nakit erir. Bu nedenle birikimleri doğru araçlarla değerlendirmek gerekir. Yatırıma yeni başlayanların spekülatif işlemlerden ve yüksek riskli işlemlerden kaçınması şarttır.
Bireysel Emeklilik Sistemi (BES), devlet katkısı avantajıyla uzun vadeli birikim disiplini kazanmak için ideal bir başlangıçtır. Bunun yanında çeşitlendirilmiş yatırım fonları ve borsa yatırım fonları (ETF), tek bir şirketin riskini almadan piyasanın genel büyümesine ortak olma şansı tanır. Yatırımlarınızı tek bir sepete koymamak, yani hisse senedi, kıymetli maden ve sabit getirili enstrümanlar arasında dağıtmak riskinizi en aza indirir.
Geliri Artırmak: Dijital Dünyada Yeni Gelir Kapıları
Giderleri kısmak bir noktaya kadar etkilidir; çünkü harcamaların inebileceği sıfır noktası vardır ancak gelirin tavan sınırı yoktur. Finansal hedeflerinize daha hızlı ulaşmak için mevcut maaşınızın yanına ek gelir akışları entegre etmelisiniz.
Serbest zamanlı projeler üretmek, sahip olduğunuz uzmanlığı danışmanlık olarak sunmak veya dijital varlıklar inşa etmek iyi birer başlangıçtır. Kendi bilgi birikiminizi paylaşabileceğiniz bir platform kurmak istiyorsanız, Blog Nasıl Açılır? Sıfırdan Blog Sitesi Kurma Rehberi adımlarını izleyerek uzun vadede pasif gelir üretebilecek bir dijital kanal başlatabilirsiniz.
Kişisel Finans Planında Atılacak Somut Adımlar
Hedeflerinizi kağıda dökmediğiniz sürece onlar sadece birer temenniden ibaret kalır. Finansal kontrolü ele almak için bugünden itibaren şu adımları sırayla uygulayabilirsiniz:
- Geçtiğimiz 3 aya ait tüm banka ve kredi kartı ekstrelerinizi çıkararak gereksiz abonelikleri ve alışkanlık harcamalarını iptal edin.
- Toplam borç tutarınızı ve faiz oranlarını listeleyip kendinize uygun bir geri ödeme planı hazırlayın.
- Mevcut gelirinizden önce kendinize pay ayırın; maaşınız yattığı gün belirlediğiniz tasarruf tutarını ayrı bir hesaba aktarın.
- Finansal okuryazarlığınızı geliştirmek için her ay en az bir saygın kişisel finans kitabı okuyun.
Süreç sabır ve istikrar gerektirir. Kısa süreli dalgalanmalara takılmadan, uzun vadeli plana sadık kalmak sizi finansal bağımsızlığa taşıyacak en sağlam yaklaşımdır.
Sık sorulan sorular
Finansal özgürlük kazanmak ne kadar zaman alır?
Finansal özgürlüğe ulaşma süresi mevcut borç durumunuza, aylık tasarruf oranınıza ve gelir düzeyinize göre değişir. Gelirinin en az yüzde yirmisini düzenli olarak yatırıma yönlendiren ve borçlarını sıfırlayan bireyler için bu süreç genellikle orta ve uzun vadeli disiplinli bir planlama gerektirir.
Yatırım yapmaya başlamak için büyük bir sermaye şart mı?
Hayır, yatırım yapmak için yüklü miktarda paraya ihtiyaç yoktur. Günümüzde yatırım fonları ve hisse senetleri gibi araçlara küçük tutarlarla da giriş yapılabilir. Önemli olan sermayenin büyüklüğünden ziyade her ay düzenli ve istikrarlı şekilde pay alımı yapma alışkanlığı kazanmaktır.
Acil durum fonu ile yatırım fonu arasındaki fark nedir?
Acil durum fonu, beklenmedik sağlık veya işsizlik durumlarında hızla nakde çevrilebilen ve ana parayı korumayı hedefleyen paradır. Yatırım fonu ise sermayeyi uzun vadede büyütmek için piyasa dalgalanmalarını göze alarak hisse senedi veya kıymetli maden gibi enstrümanları içeren büyüme aracıdır.